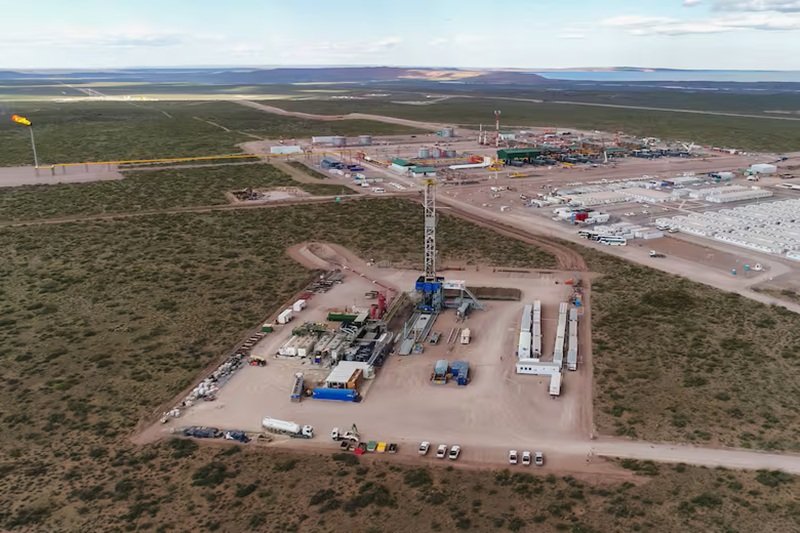
Vaca Muerta se consolida como uno de los principales motores de la producción energética y las exportaciones argentinas. Sin embargo, detrás del crecimiento de la actividad surge una discusión fundamental: quién se apropia de la riqueza que generan sus recursos naturales y cuánto de esa renta se transforma efectivamente en desarrollo para el país.
¿Quiénes son los verdaderos beneficiarios del petróleo de Vaca Muerta? ¿Cuánto cuesta producir un barril, qué proporción recibe el Estado y cuánto queda en manos de las empresas operadoras y del capital financiero?
Un análisis publicado por el Movimiento para la Recuperación del Petróleo (MRP) de Neuquén pone números a esta discusión y cuestiona la distribución de la renta petrolera entre el sector público y los intereses privados. A partir de un barril exportado a 100 dólares, el estudio estima que, una vez descontados los costos directos de producción, aproximadamente el 70% del excedente queda en manos privadas y el 30% es captado por el Estado, según los supuestos de cálculo utilizados.
El trabajo también examina el impacto que podrían tener los beneficios fiscales del Régimen de Incentivo para Grandes Inversiones (RIGI) y plantea un interrogante que trasciende la actividad hidrocarburífera: ¿Vaca Muerta será una herramienta para impulsar la industrialización, el empleo y la soberanía energética, o consolidará un modelo basado en la exportación de recursos naturales con una limitada apropiación pública de la riqueza generada?
En InfoyData compartimos este análisis de Movimiento Petróleo, que aporta elementos económicos y políticos para debatir el destino de uno de los recursos estratégicos más importantes de la Argentina.
Vaca Muerta: ¿quién se queda con la renta?
Un análisis del costo del barril, la distribución de la renta y el modelo de desarrollo que la Argentina necesita.
Vaca Muerta ha dejado hace tiempo de ser solamente una formación geológica o una promesa energética. El crecimiento de la producción y la perspectiva de exportaciones crecientes la están convirtiendo en uno de los principales activos económicos y estratégicos de la Argentina.
Cuanto mayor es su desarrollo, más importantes se vuelven algunas preguntas: ¿para qué queremos desarrollar Vaca Muerta?, ¿para quién producimos esa energía? y ¿quién se apropia de la renta que genera? Las tres están profundamente relacionadas.
La cuenta del barril
En los últimos meses, el gobernador Rolando Figueroa viene utilizando una cuenta muy gráfica para explicar cómo se distribuye el valor de un barril de petróleo exportado. El ejemplo parte de un barril de USD 100: alrededor del 30% correspondería a costos fijos y variables, otro 30% a la utilidad de las empresas, 17% quedaría en el Estado nacional, 10% se distribuiría entre las provincias y 13% ingresaría a Neuquén.
Su planteo pone el foco en que la provincia productora recibe menos que el conjunto de Nación y las demás provincias y, al mismo tiempo, debe afrontar rutas, infraestructura y crecientes demandas sociales asociadas al desarrollo de Vaca Muerta.
Ese planteo tiene una parte atendible: es razonable discutir cuánto de los recursos generados vuelve efectivamente a Neuquén para acompañar las consecuencias y necesidades que produce el crecimiento de la actividad.
Pero, antes de discutir cómo se reparte entre Neuquén, Nación y las demás provincias la porción que queda en manos del Estado, hay una discusión previa: ¿cuánto de la renta petrolera queda en manos públicas y cuánto queda en manos privadas?
Esa es la pregunta que queremos explorar.
Abramos el barril
Tomemos el mismo ejemplo: un barril de petróleo de Vaca Muerta exportado a USD 100.
El ejercicio no intenta reconstruir el balance contable de una empresa particular, sino identificar los principales costos económicos necesarios para desarrollar, producir y transportar ese petróleo, estimar cuánto captura directamente el Estado y observar cuánto queda en manos privadas.
El primer paso es determinar cuánto cuesta llevar ese barril desde el desarrollo del pozo hasta el mercado.
¿Cuánto cuesta producir y llevar el barril al mercado?
Para los dos primeros componentes tomamos como referencia al principal operador de Vaca Muerta, YPF. En su presentación Investor Relations Day 2025, la compañía publicó la evolución de los costos de sus principales desarrollos de shale.
Para nuestro ejercicio usamos un development cost de aproximadamente USD 11,6 por barril —asociado a la inversión necesaria para perforar, fracturar y poner los pozos en producción— y un lifting cost cercano a USD 4,2 por barril equivalente —asociado a la operación y extracción de la producción una vez que los pozos están en funcionamiento—.
Redondeamos ambos valores hacia arriba: USD 12 de desarrollo y USD 5 de operación.
A esos valores debemos sumar el transporte y la logística. El petróleo debe salir de los yacimientos, recorrer oleoductos y atravesar instalaciones de bombeo, almacenamiento y despacho hasta alcanzar el punto de comercialización o exportación.
No existe un costo único para toda Vaca Muerta: depende del área, del destino y de la infraestructura utilizada. Como referencia, información financiera reciente de operaciones en Vaca Muerta muestra gastos de comercialización del orden de USD 4,4 por barril equivalente, mientras que las tarifas reguladas de algunos oleoductos representan solo una parte de la cadena logística.
Para nuestro ejercicio adoptamos USD 4 por barril como un valor representativo de transporte, logística y almacenamiento. No pretende ser una tarifa exacta, sino una referencia razonable para incorporar este componente a la cuenta.
Nuestro costo económico directo queda entonces en USD 21 por barril: USD 12 de desarrollo, USD 5 de operación y USD 4 de transporte y logística.
Como referencia adicional, estimaciones de Rystad Energy presentadas por YPF en su Investor Relations Day 2025 ubicaron el wellhead marginal break-even de Vaca Muerta en torno a USD 24 por barril para los pozos de 2024.
No son magnitudes directamente comparables: el break-even expresa el precio necesario para alcanzar el equilibrio económico bajo determinados supuestos y depende de qué costos, cargas fiscales y requerimientos de rentabilidad se incorporen. Sin embargo, sirve como referencia del orden de magnitud y muestra que los costos utilizados en nuestro ejercicio no se encuentran alejados de las referencias de competitividad que presenta la propia industria.
Con un barril de USD 100, después de esos USD 21 de costos económicos directos quedan USD 79.
A partir de allí aparece la pregunta central de esta nota: ¿cómo se distribuye ese excedente?
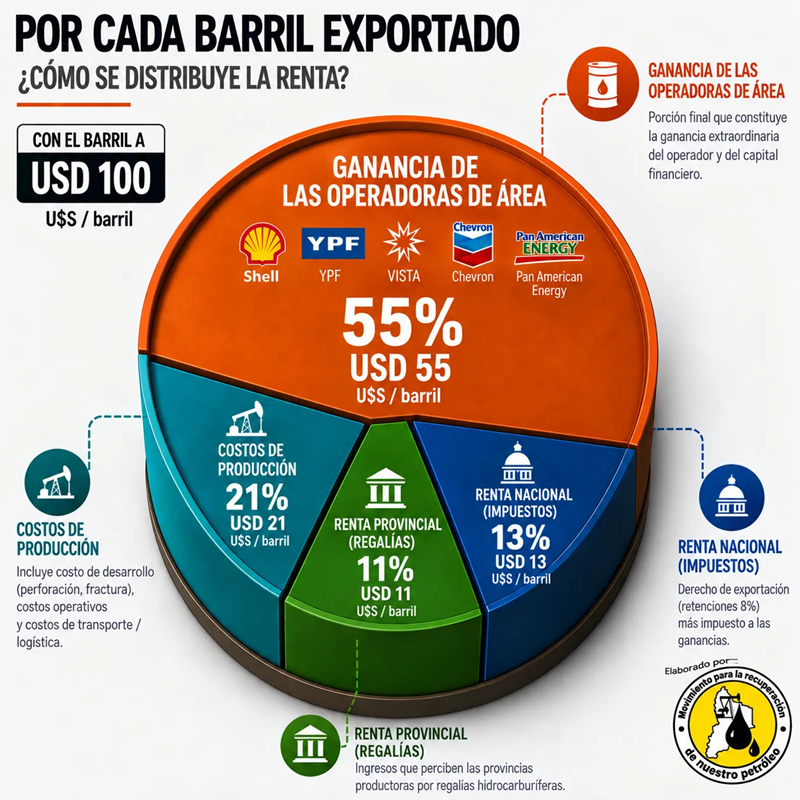
Ejercicio simplificado de distribución del valor de un barril de Vaca Muerta exportado a USD 100. La infografía presenta valores redondeados para facilitar su lectura; en el desarrollo de la nota se mantienen los valores utilizados en el cálculo.
¿Cuánto queda en Neuquén?
La principal captura directa de la Provincia son las regalías. La referencia utilizada es el 12% sobre el valor en boca de pozo, por lo que el porcentaje no puede aplicarse mecánicamente sobre los USD 100 de exportación.
Para nuestro ejercicio simplificado descontamos USD 8 de derechos de exportación y USD 4 de transporte, obteniendo un valor de referencia de USD 88. Aplicando el 12%, resultan aproximadamente USD 10,56 por barril para Neuquén.
La liquidación real puede variar según transporte, calidad, destino y condiciones contractuales. Por eso, este valor debe leerse como una aproximación para el ejercicio y no como la liquidación fiscal de una concesión particular.
¿Cuánto captura Nación?
El componente más directo son los derechos de exportación. Para el petróleo no convencional continúa como referencia el esquema móvil del Decreto 488/2020: la alícuota alcanza el 8% cuando el precio internacional de referencia es igual o superior a USD 60 por barril.
Como nuestro ejercicio supone un barril exportado a USD 100, aplicamos esa alícuota máxima y consideramos USD 8 por barril.
Más compleja es la estimación del Impuesto a las Ganancias, porque no puede calcularse aplicando simplemente la alícuota legal sobre el precio del barril: las empresas tributan sobre su resultado imponible después de costos, amortizaciones, quebrantos, gastos financieros, ajustes fiscales y otras deducciones.
Por eso no existe una estadística oficial de Ganancias por barril y debemos aproximarla a partir de la información disponible.
Una de las fuentes utilizadas es EITI Argentina, que con información de AFIP registró para 2023 unos USD 374 millones de Impuesto a las Ganancias para el sector de extracción de petróleo y gas.
Como ese dato reúne ambas actividades, lo contrastamos con una investigación de ACIJ, realizada por el economista Gustavo García Zanotti, que recopiló y procesó información contable de las 16 principales empresas hidrocarburíferas del país entre 2012 y 2024.
A partir de esa información tomamos cinco de las principales operadoras, identificamos el Impuesto a las Ganancias registrado en cada año y lo relacionamos con su producción de hidrocarburos para obtener una referencia por barril producido.
La reconstrucción arroja una incidencia equivalente de aproximadamente USD 3,9 por barril en 2022, USD 1 en 2023 y USD 0,7 en 2024.
No se trata de una liquidación fiscal exacta: las empresas producen petróleo y gas, algunas desarrollan actividades integradas y existen diferencias entre resultado contable, base imponible e impuesto efectivamente pagado. El objetivo es aproximarnos a un orden de magnitud.
Para no trasladar mecánicamente esos valores a nuestro ejemplo de un barril exportado a USD 100, trabajamos con un rango de USD 2 a USD 5 por barril para Ganancias y adoptamos el extremo superior, USD 5, en la cuenta central.
Es un supuesto deliberadamente conservador: cuanto mayor sea el valor asignado a Ganancias, mayor será la captura pública y menor la porción que queda en manos privadas.
Así, estimamos para Nación aproximadamente USD 13 por barril: USD 8 de derechos de exportación y USD 5 de Ganancias.
¿Quién se queda con el excedente?
Con estos supuestos podemos abrir completamente los USD 100:
Desarrollo: USD 12,00
Operación: USD 5,00
Transporte y logística: USD 4,00
Regalías provinciales: USD 10,56
Derechos de exportación: USD 8,00
Ganancias —estimación—: USD 5,00
Ganancia de las operadoras y el capital financiero: USD 55,44
Después de cubrir los USD 21 de costos, quedan USD 79. De ellos, aproximadamente USD 23,56 son captados por el Estado argentino en sus distintos niveles y USD 55,44 corresponden, en nuestro modelo simplificado, a la ganancia de las operadoras y el capital financiero.
Medido sobre esos USD 79, la relación es aproximadamente 30% para el Estado y 70% en manos privadas, en una actividad con una importante presencia de capital extranjero, en la que nuestra empresa de bandera YPF es propietaria de 3 de cada 10 barriles producidos en la Argentina.
Este es un punto que queremos poner en discusión: qué proporción de la renta generada por un recurso natural argentino queda en manos de la sociedad argentina.
¿Y qué pasa con el RIGI?
Hay además un elemento que va a modificar esa distribución: el Régimen de Incentivo para Grandes Inversiones (RIGI), que se incorporó al upstream —la fase inicial de extracción de petróleo y gas—, cuyos beneficios específicos no están incorporados en nuestra cuenta.
Para los proyectos adheridos, el régimen establece una alícuota de Ganancias del 25% —una reducción de 10 puntos respecto del régimen general—, amortización acelerada y otros beneficios tributarios, y contempla la exención de los derechos de exportación una vez cumplidos los plazos establecidos, según el tipo de proyecto.
En términos de nuestro ejercicio, el sentido del efecto es directo: si disminuye la carga de Ganancias y se reducen o desaparecen los derechos de exportación, baja la porción del excedente capturado por el Estado y aumenta la porción que permanece en manos privadas.
Por eso, a medida que la expansión exportadora de Vaca Muerta se articule con grandes proyectos alcanzados por este tipo de regímenes, la discusión sobre la apropiación de la renta adquiere todavía mayor importancia.
Los proyectos desarrollados a través del RIGI permiten a las operadoras importar maquinarias e insumos con beneficios arancelarios, reducen exigencias de integración de proveedores nacionales y contemplan, además, un régimen de libre disponibilidad de divisas provenientes de las exportaciones una vez cumplidos los plazos establecidos.
Vaca Muerta como oportunidad de desarrollo y soberanía
Vaca Muerta representa una oportunidad extraordinaria para industrializar el país, generar miles de puestos de trabajo, disponer de energía para el desarrollo nacional y el bienestar de la población, capturar recursos para desarrollar infraestructura, impulsar la ciencia y la tecnología, obtener divisas y avanzar hacia una matriz energética más diversificada.
Pero la discusión no es solamente económica.
Un recurso energético de esta magnitud también constituye una herramienta para la construcción de soberanía: soberanía entendida como la capacidad de la Argentina para decidir sobre sus recursos estratégicos, orientar su aprovechamiento hacia las necesidades del país y transformar esa riqueza en capacidades productivas, tecnológicas y sociales propias.
El desafío es que Vaca Muerta no se consolide como parte de un modelo primarizador y extranjerizado, en el que la riqueza y las divisas fluyan al exterior mientras al país le quedan fundamentalmente los costos económicos, sociales y ambientales asociados a la explotación.
La oportunidad histórica es otra: convertir nuestros recursos naturales en trabajo, valor agregado, industria, conocimiento, tecnología y desarrollo nacional.
Publicado por Movimiento para la Recuperación del Petróleo (MRP) de Neuquén